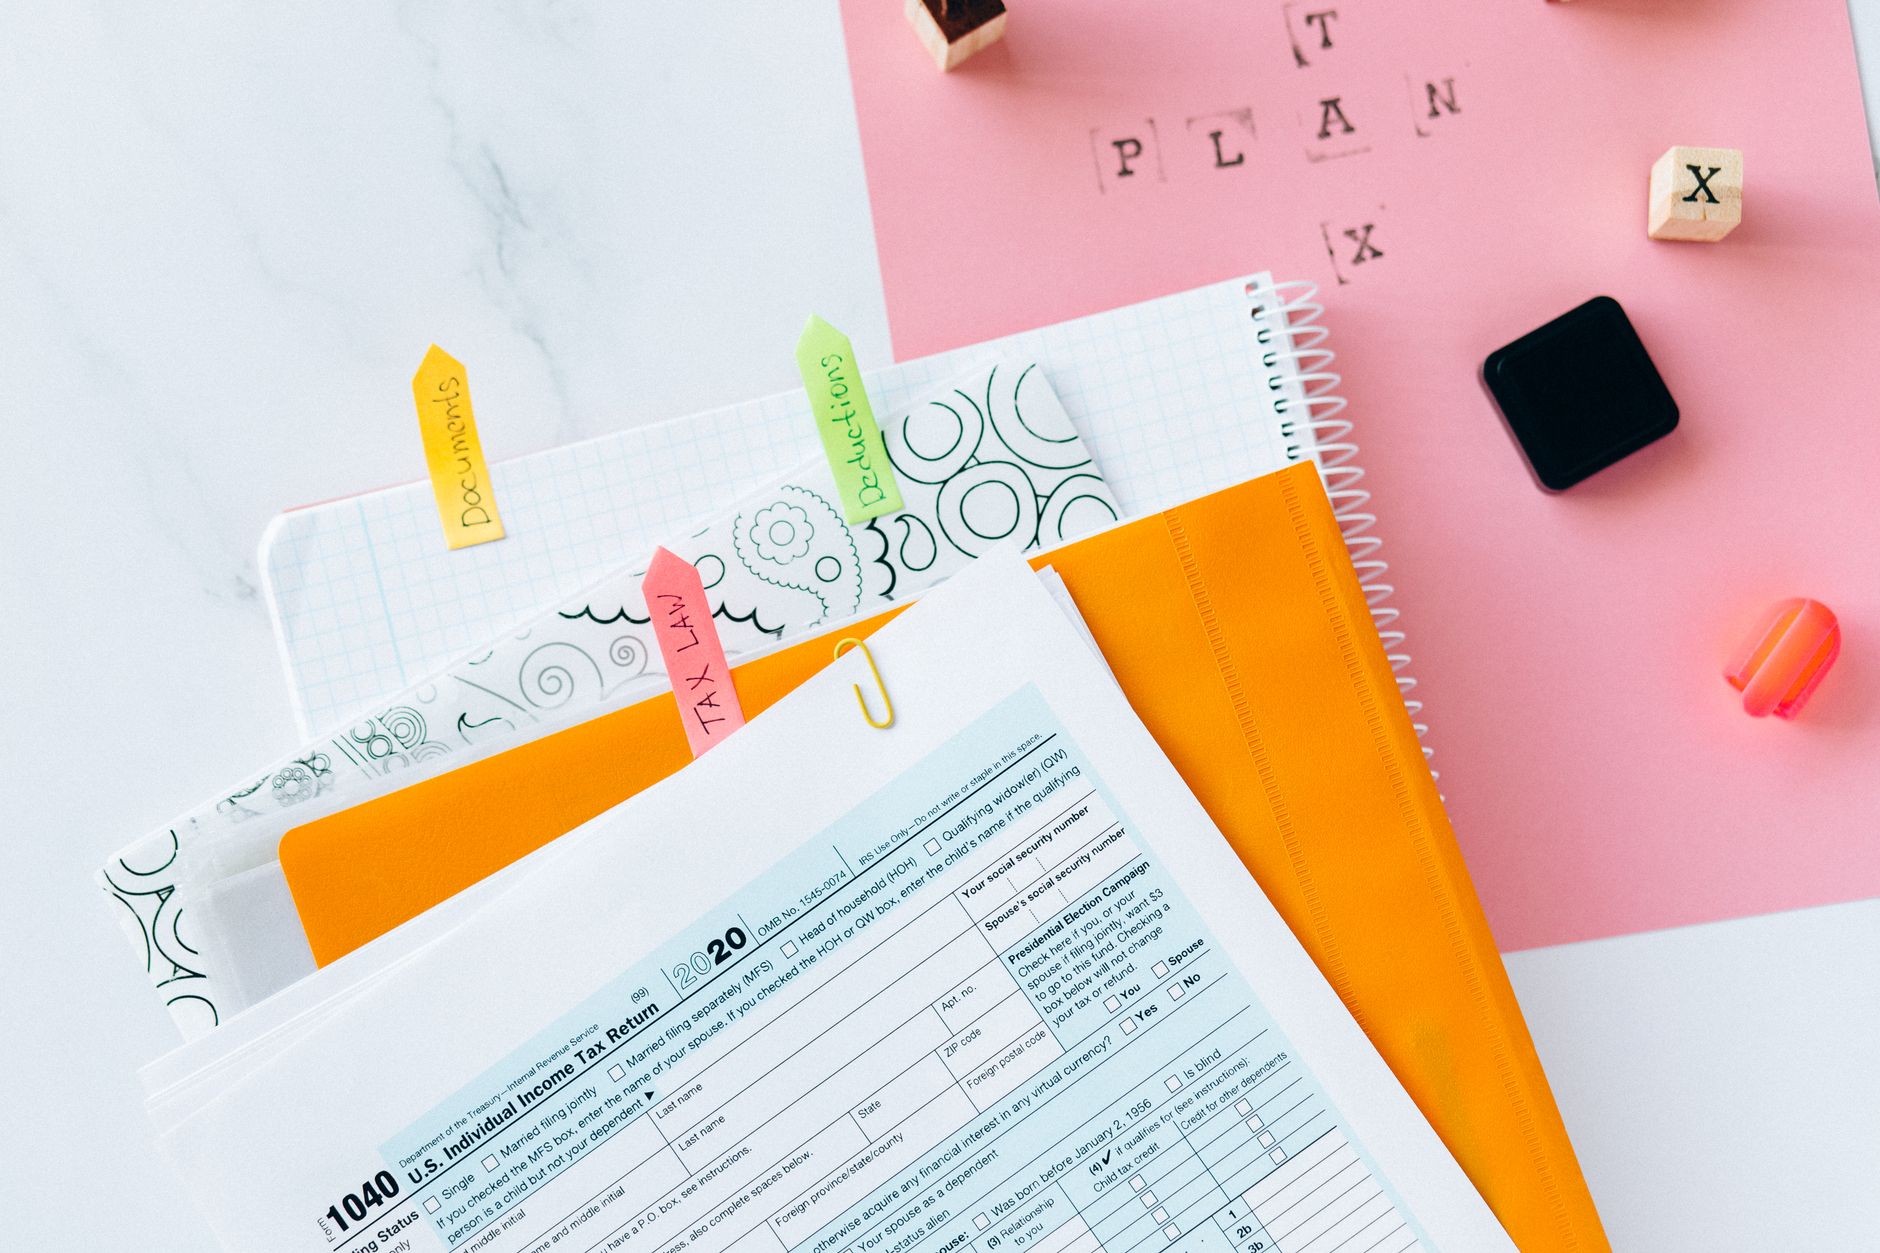
Pakowanie walizek i wyjazd do pracy poza granice kraju to dla wielu osób szansa na lepsze zarobki. Zanim jednak na konto wpłyną pierwsze euro czy funty, warto zadać sobie pytanie o to, co na to polski urzędnik. Sprawa rozliczenia zagranicznych pensji potrafi przyprawić o zawrót głowy, ale z kilkoma prostymi zasadami cała procedura staje się znacznie bardziej zrozumiała.
Kto musi rozliczyć zagraniczne zarobki przed polskim fiskusem?
Wszystko zależy od tego, gdzie znajduje się twoje główne miejsce życiowe. Jeśli spędzasz w Polsce więcej niż 183 dni w roku podatkowym lub masz tu swoje centrum interesów osobistych lub gospodarczych, stajesz się polskim rezydentem podatkowym. Oznacza to, że podlega ci nieograniczony obowiązek podatkowy. W praktyce oznacza to tyle, że musisz rozliczyć w Polsce całościowe dochody, w tym również te zarobione u zagranicznego pracodawcy.
Nie ma znaczenia, czy pracowałeś na budowie w Niemczech, czy w biurze w Wielkiej Brytanii. Polski urząd skarbowy chce wiedzieć o każdej zarobionej złotówce, a właściwie o każdym euro czy dolarze przeliczonym na naszą walutę.
Jak przeliczyć obce waluty na złotówki?
Przeliczanie kwot zarobionych w obcej walucie na polskie złote mogłoby wydawać się skomplikowane, ale zasada jest jedna. Do tego celu stosuje się średni kurs NBP ogłoszony w dniu poprzedzającym dzień uzyskania dochodu. To ważny detal, o którym łatwo zapomnieć, zwłaszcza gdy pensje wpływały na konto nieregularnie.
Formularz PIT-36 i załącznik PIT/ZG
Gdy przychodzi czas na rozliczenie, standardowyPIT-37 to za mało. Osoby, które zarobiały poza granicami kraju, muszą sięgnąć po formularz PIT-36 i obowiązkowo dołączyć do niego załącznik PIT/ZG. To właśnie w tym drugim dokumencie wykazuje się dochody z poszczególnych państw oraz podatki zapłacone już u źródła.
Warto pamiętać o ułatwieniu, jakim jest 30 procent diety. Podatnicy uzyskujący przychody ze stosunku pracy za granicą mają prawo pomniejszyć przychód o tę kwotę, która przysługuje za każdy dzień pobytu poza Polską. To legalny sposób na obniżenie podatku.
Metoda wyłączenia z progresją a metoda zaliczenia proporcjonalnego
To dwa pojęcia, które najczęściej budzą największy lęk. Sposób rozliczenia zależy bezpośrednio od umowy o unikaniu podwójnego opodatkowania, jaką Polska podpisała z krajem, w którym pracowałeś.
Metoda wyłączenia z progresją sprawia, że zagraniczny dochód jest zwolniony z podatku w Polsce, ale wpływa na stawkę podatkową, według której opodatkowane będą twoje polskie zarobki. Z kolei metoda zaliczenia proporcjonalnego polega na tym, że podatek zapłacony za granicą odlicza się od podatku liczonego według skali polskiej, ale tylko do wysokości limitu.
Zanim więc zabierzesz się za wypełnianie deklaracji, sprawdź dokładnie, jakie zasady obowiązują w państwie twojej emigracji zarobkowej, aby uniknąć niemiłych niespodzianek ze strony skarbówki.
Dodaj komentarz