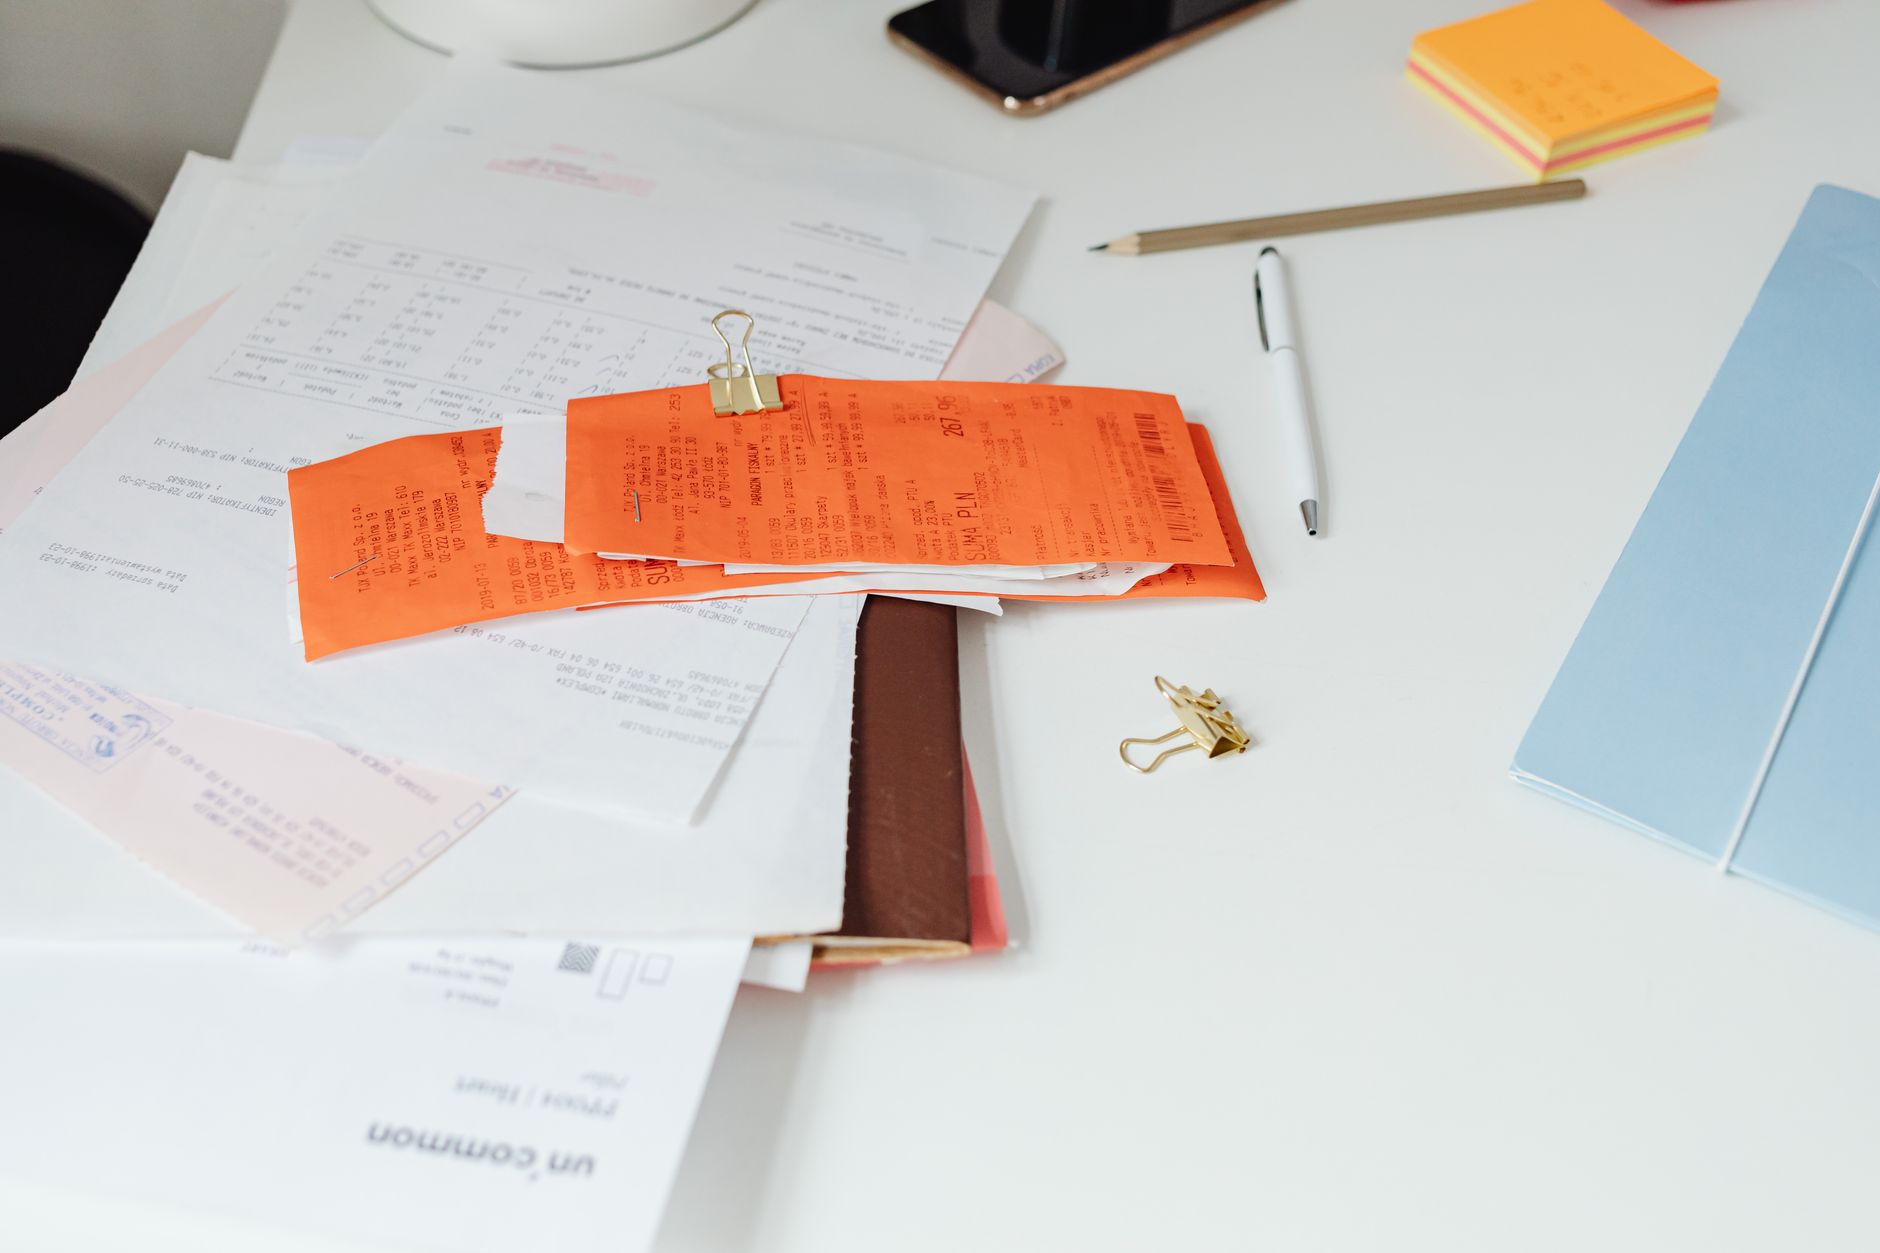
Każdy z nas choć raz stał przy kasie, patrząc na sprzedawcę z pytaniem w oczach: „co panu podać, paragon, fakturę czy zwykły rachunek?”. Wydaje się, że to tylko papierki, które zaraz wylądują w koszu albo w szufladzie. Jednak kiedy przychodzi moment rozliczeń z urzędem skarbowym albo próba zwrotu wadliwego tostera, nagle okazuje się, że papierek papierkowi nierówny. Sprawdźmy, jak to naprawdę działa w codziennym życiu.
Paragon, czyli szybki dowód zakupu bez zbędnych formalności
Paragon z kas fiskalnej to najczęstszy dokument, jaki dostajemy w sklepie. Idziesz po bułki, płacisz za prąd w kiosku, kupujesz buty – dostajesz mały pasek papieru. Służy on przede wszystkim do tego, żeby udowodnić, gdzie i kiedy wydałeś pieniądze. Bez niego trudno myśleć o reklamacji, bo skąd sprzedawca ma wiedzieć, że towar pochodzi właśnie z jego półki?
Ale uwaga, sam zwykły paragon rzadko kiedy interesuje fiskusa, jeśli jesteś zwykłym zjadaczem chleba. Sytuacja zmienia się o 180 stopni, gdy robisz zakupy na firmę. Wtedy potrzebny jest NIP na dowodzie zakupu.
Paragon z NIP-em i granica 450 złotych
Gdy prowadzisz działalność gospodarczą, dobrze wiesz, że nie każda wizyta w hurtowni kończy się wypisaniem pełnej faktury przez kasjera. Jeśli robisz mniejsze zakupy, z pomocą przychodzi tak zwana faktura uproszczona. Jest to po prostu zwykły paragon, na którym sprzedawca nabił numer NIP Twojej firmy.
Zgodnie z przepisami, taki dokument działa jak pełnoprawna faktura, pod warunkiem że kwota na dowodzie nie przekracza 450 zł brutto (co stanowi równowartość 100 euro). To spore ułatwienie, bo oszczędza mnóstwo czasu na czekanie przy biurku obsługi klienta.
Warto jednak pamiętać o nadchodzących zmianach kalendarzowych. Do 31 grudnia 2026 r. paragony z NIP do 450 zł brutto funkcjonują poza Krajowym Systemem e-Faktur jako faktury uproszczone. Już od 1 stycznia 2027 r. wchodzi w życie przepis, który całkowicie likwiduje możliwość traktowania paragonu z NIP jako faktury uproszczonej i wyłącza te dokumenty z dotychczasowego systemu rozliczeń. Oznacza to, że zasady gry dla przedsiębiorców mocno się zmienią.
Kiedy na scenę wchodzi pełna faktura
Gdy kwota transakcji przekracza wspomniane 450 zł brutto, paragon z NIP przestaje wystarczać do celów podatkowych. Wtedy sprzedawca ma obowiązek wystawić pełną fakturę VAT. Znajdziesz na niej dokładne dane obu stron, stawki podatku, kwoty netto i brutto oraz opis towaru.
Pełna faktura to świętość dla każdego przedsiębiorcy. Bez niej nie wrzucisz zakupu w koszty prowadzenia działalności i nie odliczysz podatku od towarów i usług. Urząd skarbowy patrzy na to bezwzględnie – brak właściwego papierka oznacza kłopoty i konieczność korekt.
A co z tym nieszczęsnym rachunkiem?
Wielu myli rachunek z fakturą albo paragonem. Rachunek kojarzy nam się głównie z usługami świadczonymi przez osoby, które nie są czynnymi podatnikami podatku od towarów i usług – na przykład hydraulik rozliczający się na ryczałcie czy mały warsztat szewski.
Rachunek zawiera dane sprzedawcy i kupującego, datę oraz określenie usługi, ale nie ma na nim stawek ani kwot podatku od wartości dodanej. Dla urzędu skarbowego jest to jednak pełnoprawny dowód poniesienia wydatku, jeśli prowadzisz uproszczoną księgowość i nie płacisz VAT-u.
Dlaczego trzymanie tych papierków ma znaczenie
Często wyrzucamy dokumenty zakupu, bo „przecież nic się nie stanie”. A potem psuje się pralka, a my szukamy paragonu po kieszeniach kurtek. Warto pamiętać o kilku prostych zasadach:
- Paragon zwykły trzymaj przynajmniej przez okres gwarancji lub rękojmi, żeby móc dochodzić swoich praw jako konsument.
- Paragon z NIP do 450 zł chowaj w księgowości tak samo skrupulatnie jak tradycyjną fakturę.
- Pełne faktury i rachunki archiwizuj przez pięć lat od końca roku, w którym minął termin płatności podatku – tego wymaga prawo.
System dokumentów w Polsce bywa zawiły, ale kiedy zrozumiesz tę prostą hierarchię, żaden urząd ani sprzedawca nie zaskoczą Cię podczas kontroli czy reklamacji.
Dodaj komentarz